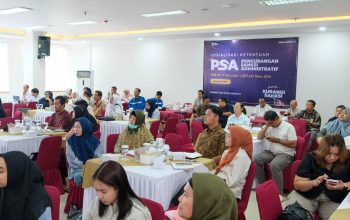

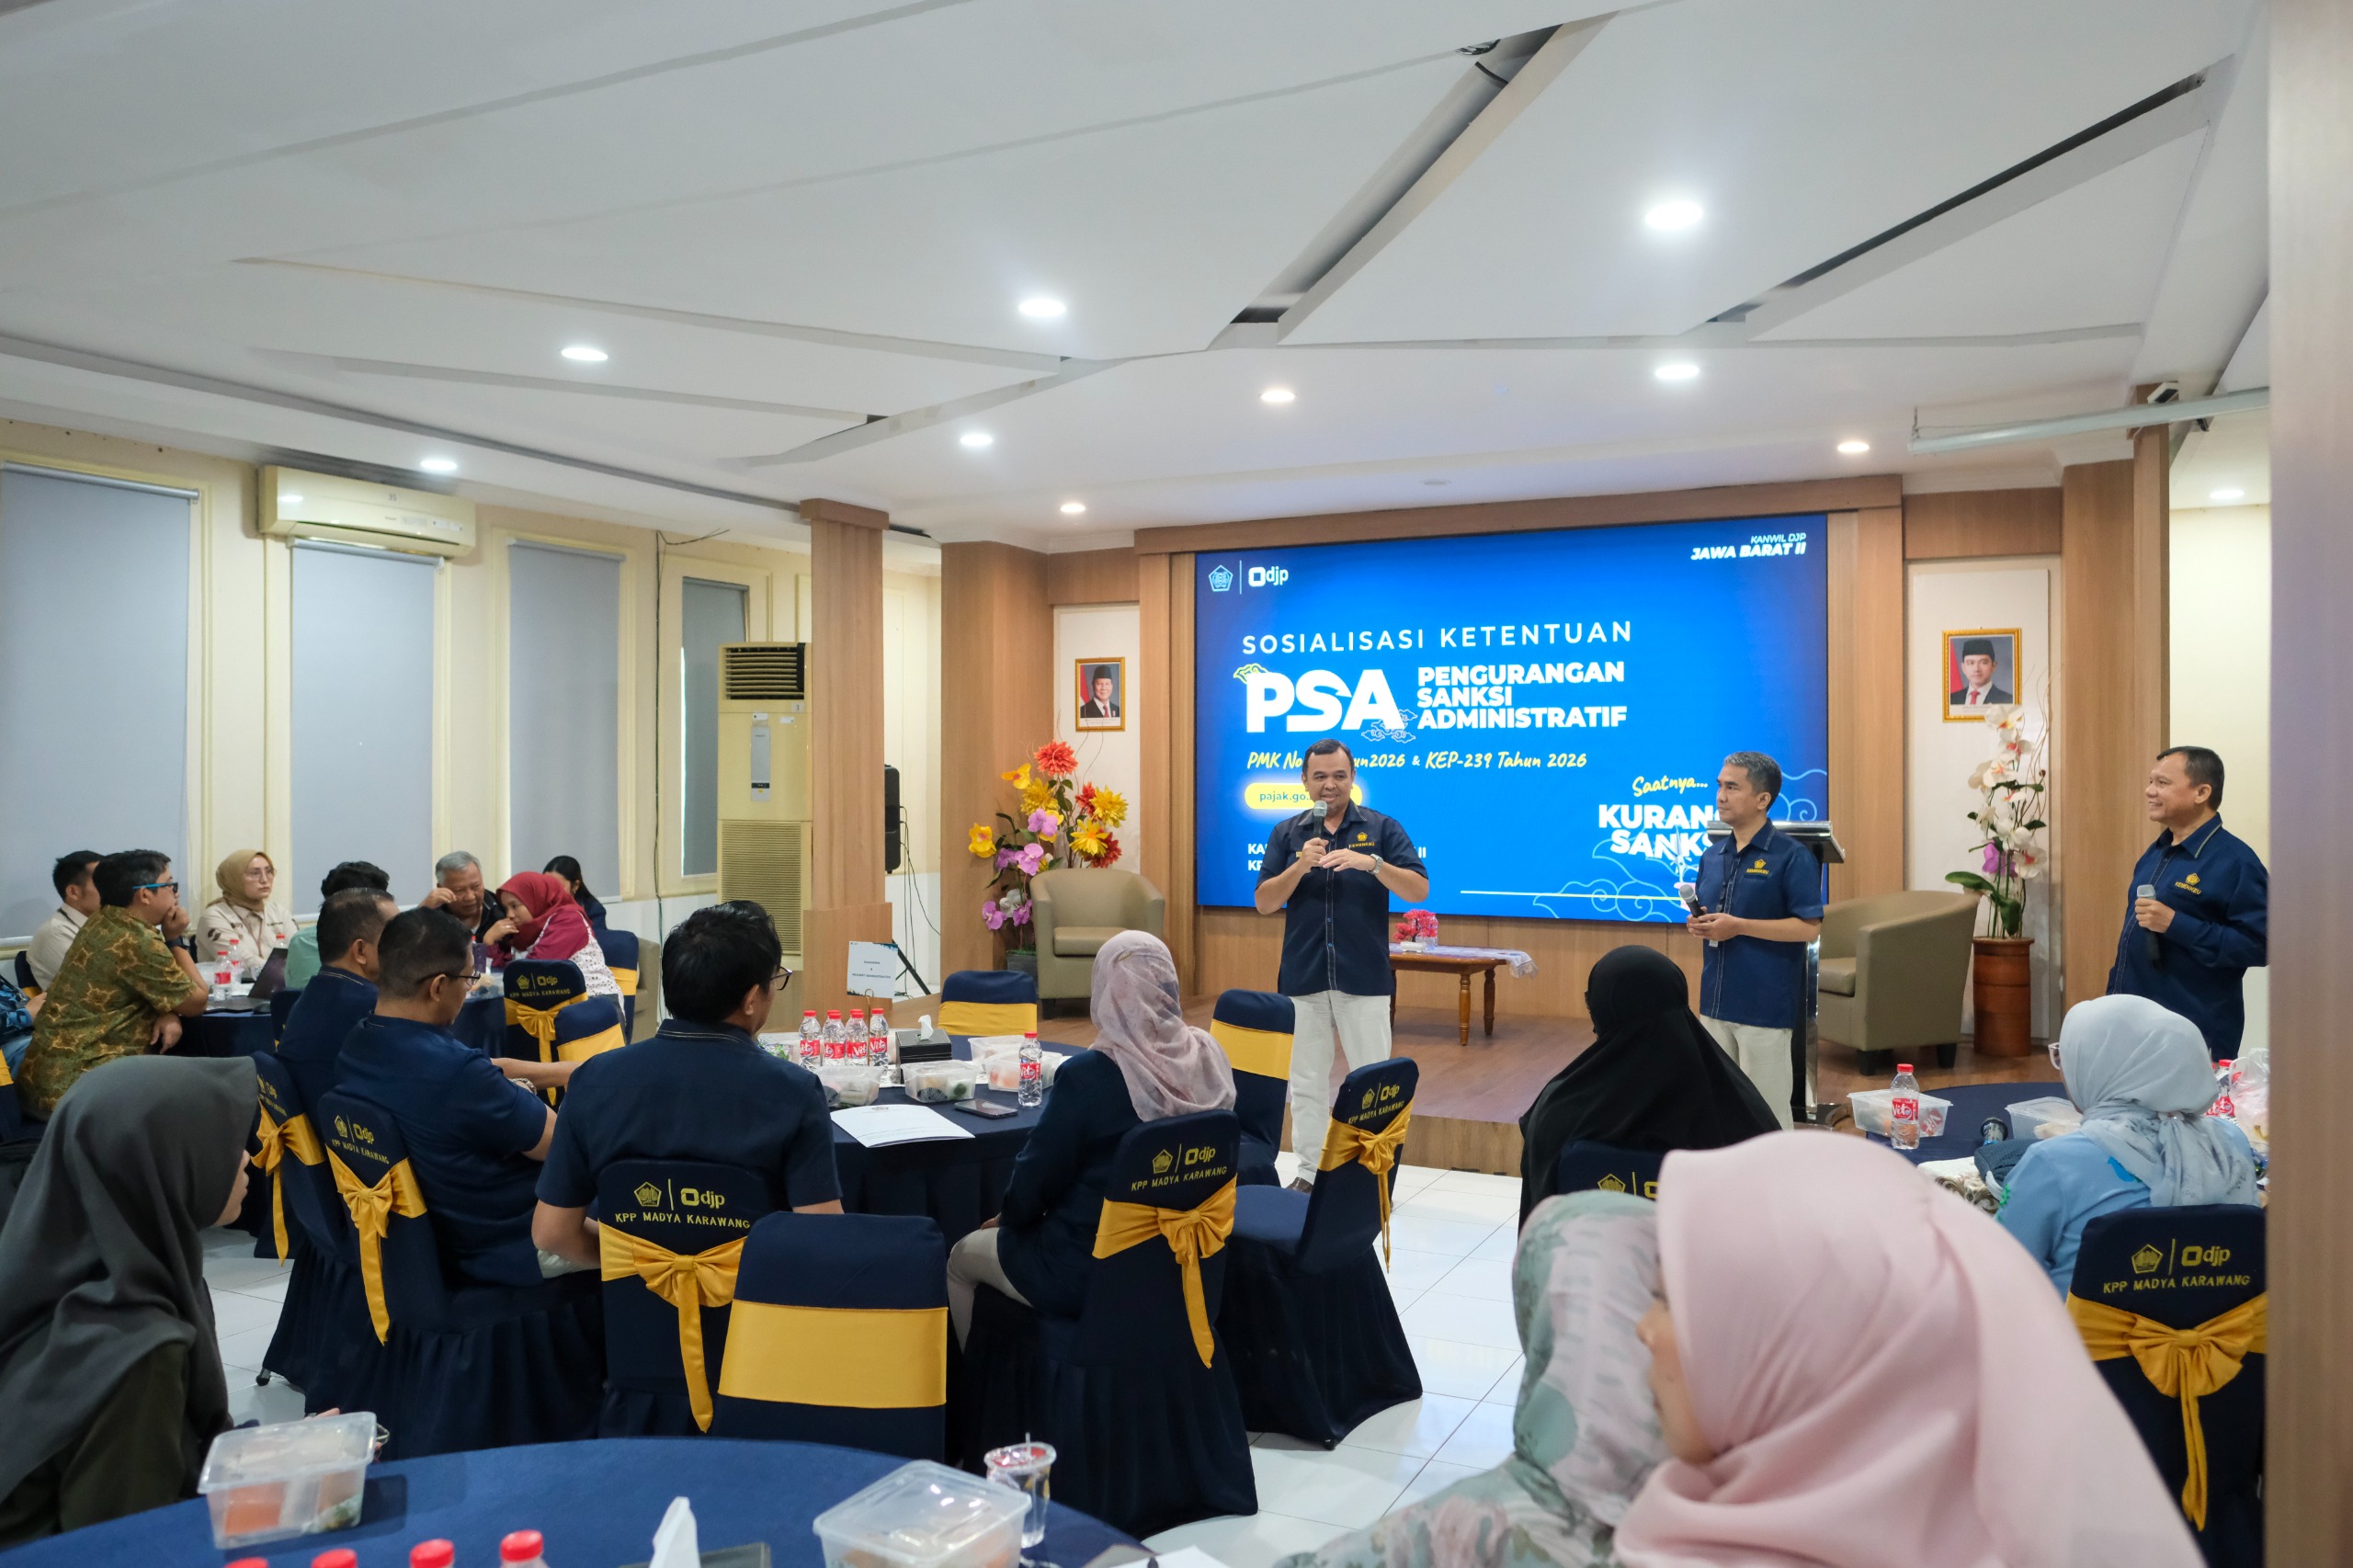
KARAWANG, GM – Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jawa Barat II kembali tancap gas melanjutkan sosialisasi Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Regulasi yang membawa angin segar berupa fasilitas pengurangan sanksi administrasi ini sangat menguntungkan wajib pajak. Mengingat tenggat waktu dan besarnya manfaat aturan tersebut, unit kerja DJP bergerak cepat menyisir wajib pajak di wilayah kerja KPP Madya Karawang, KPP Pratama Karawang, dan KPP Pratama Subang melalui forum sosialisasi di Aula KPP Madya Karawang. Rabu (28/10/2026).
Acara ini dihadiri langsung oleh jajaran pimpinan tinggi regional. Kepala Kanwil DJP Jawa Barat II hadir memberikan arahan, didampingi oleh Kepala KPP Madya Karawang, Kepala KPP Pratama Karawang, dan Kepala KPP Pratama Subang. Turut mengawal jalannya kegiatan yakni Kepala Bidang P2Humas Kanwil DJP Jawa Barat II, Kepala Seksi Keberatan Banding dan Pengurangan, beserta tim Penyuluh Pajak.
Kepala KPP Madya Karawang mengawali acara melalui laporan pembukaan.
Ia menegaskan bahwa inisiatif sosialisasi ini sengaja dikebut tanpa menunda waktu agar wajib pajak bisa langsung mengambil langkah strategis. Melengkapi semangat tersebut, Kepala Kanwil DJP Jawa Barat II dalam sambutannya mengajak seluruh perwakilan perusahaan yang hadir untuk tidak menyia-nyiakan fasilitas ini.
“Melalui kebijakan ini, pemerintah memberikan kesempatan kepada wajib pajak untuk menyelesaikan kewajiban perpajakannya, khususnya terkait sanksi administrasi. Kami berharap kesempatan ini dapat dimanfaatkan dengan sebaik-baiknya sehingga wajib pajak dapat memperoleh kepastian dalam penyelesaian kewajiban perpajakannya,” ucapnya.
Menurutnya juga, Regulasi baru ini murni bentuk dukungan pemerintah agar beban historis berupa sanksi pajak bisa segera diselesaikan.
Masuk pada sesi materi, tim Penyuluh Pajak Kanwil DJP Jawa Barat II membedah intisari PMK-71 yang terbilang sangat praktis. Satu hal krusial yang ditekankan adalah batas waktu pengajuan permohonan pengurangan sanksi administrasi ini dibuka panjang hingga
1 Oktober 2028. Wajib pajak juga tidak perlu pusing mempelajari sistem baru. Tata cara pengajuannya dipastikan sama persis seperti pengajuan pengurangan sanksi reguler yang selama ini berjalan di portal Coretax.
Sesi tanya jawab berlangsung sangat dinamis. Banyak wajib pajak yang membawa studi kasus riil dari masalah yang mereka alami. Salah satu isu menarik yang mencuat adalah mengenai nasib wajib pajak yang sebelumnya sudah terlanjur membuat komitmen angsuran utang pajak dengan seksi penagihan. Tim narasumber memastikan, apabila wajib pajak tersebut segera melunasi sisa tagihan pokok pajaknya, maka sisa sanksi administrasinya berhak dihapuskan seratus persen. Aturan pelunasan ini tidak mensyaratkan wajib pajak melunasi keseluruhan tagihan dari awal, melainkan cukup melunasi sisa tagihan pokok yang ada saat ini.
Persoalan lain yang berhasil memecah kebuntuan peserta adalah terkait status penolakan permohonan masa lalu. Apabila permohonan wajib pajak pada periode sebelumnya hanya berstatus tolak formal atau berkas dikembalikan akibat kurang syarat kelengkapan, hal tersebut sama sekali belum dihitung sebagai penolakan kuota permohonan. Artinya, wajib pajak bersangkutan masih terhitung belum pernah mengajukan, sehingga punya kuota penuh untuk langsung mengikuti skema pemutihan sanksi yang jauh lebih mudah ini.
Langkah cepat Kanwil DJP Jawa Barat II di Karawang ini diharapkan memberi efek kejut positif. Wajib pajak kini punya kepastian hukum dan panduan teknis yang jelas untuk merapikan kewajiban perpajakannya. ***